中東情勢など不確実性が高まる中でも、投資意欲は旺盛
AI・データセンター関連のほか、都市機能強化、インバウンド対応が押し上げ
日本政策投資銀行では、わが国主要産業の設備投資動向を把握するため、資本金10億円以上の民間法人企業を対象とした設備投資計画調査を毎年6月に実施している。当調査では、設備投資額の前年度実績額、当年度と翌年度の計画額のほか、研究開発費やデジタル化投資、海外投資などについても調査を行っている。1956年度の調査開始以降、70年にわたる蓄積があり、企業の投資動向を長期的、多面的に捉えることができる。
本稿では、2026年度調査の概要を紹介する。今回は2,756社を対象に調査を実施し、国内設備投資については1,598社から有効回答を得た(回答率58.0%)。ご多用中のところ、調査にご協力いただいた企業の皆様には、この場を借りて御礼申し上げたい。
また、付帯調査として実施した「企業行動に関する意識調査(特別調査)」では、ダウンサイドリスク・成長機会、戦略17分野と国内設備投資、サプライチェーン、人的投資、DX、脱炭素などについて調査を行い、大企業829社から有効回答を得た(回答率30.1%)。また、地域別の設備投資動向については、中堅企業(資本金1億円~10億円)を対象に加えることで、地域企業を含めた投資動向をより的確に捉えられるように努めている。
紙面の関係上、ここで設備投資計画調査の全てをご紹介することはできないが、調査結果の全文を弊行ホームページ(https://www.dbj.jp/investigate/equip/)に掲載してあるので、ご関心のある方はご参照いただきたい。
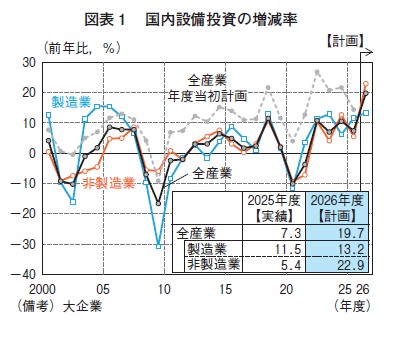
2025年度の設備投資は、鉄鋼、石油など素材業種の脱炭素対応投資や電力の送配電網投資のほか、運輸の駅前再開発などにより、4年連続で増加した(7.3%増)。製造業は前年比11.5%増の高い伸びとなったほか、非製造業も前年の高い伸び(12.6%増)からは鈍化したものの、4年連続で増加した(5.4%増)。
2026年度の設備投資計画は前年比19.7%増を見込む。中東情勢など不確実性が高まる中でも、前年度計画の伸び(14.3%増)を上回り、旺盛な投資意欲が示された。
製造業は、前年度計画よりも伸びが鈍化するものの、前年比13.2%増の計画。非製造業は、電力の送配電網投資継続や原子力関連投資本格化に加え、都市機能強化のほか、インバウンド対応などにより、前年比22.9%増の計画となる。
2026年度の設備投資計画を具体的な投資案件ごとにみると、製造業では、AI・データセンター関連の半導体・部材向け投資が見込まれているほか、素材業種を中心に脱炭素対応投資も計画されている。一方の非製造業では、再エネやAI・データセンター向けの送配電網投資が継続するほか、原発関連投資が本格化する。また、インバウンド需要増に伴う空港機能拡大に加えて、鉄道の新線建設、車両新造のほか、駅前・都心再開発も継続する。
業種別にみると、製造業(13.2%増)では、化学、鉄鋼など素材業種の脱炭素対応投資の継続や、幅広い業種でAI・データセンター関連の半導体・部材向け投資がみられる。また、輸送用機械では電動化投資が計画されている。
非製造業(22.9%増)では、電力の原子力関連投資本格化のほか、不動産の都心再開発、運輸の駅前再開発や鉄道の新線建設などがけん引する。また、インバウンド需要増に伴いホテル、娯楽施設への投資が拡大し、サービスが大幅増となる。
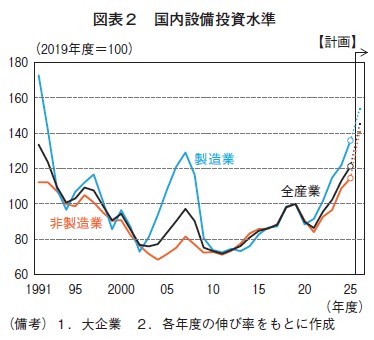
設備投資水準(物価上昇分を含んだ名目値)は、近年製造業、非製造業ともに大きく増加し、全産業では2025年度実績でバブル期以来の高水準となった。また、非製造業は、バブル期を超える水準となったほか、製造業もリーマン危機前のピークである07年度の水準を上回った。
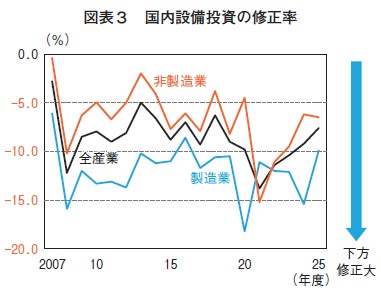
国内設備投資の修正率は、新型コロナなどによる外的ショックがなくなる中で、このところ徐々に改善している。2025年度は、製造業が大きく改善し、全産業ではコロナ前並みの水準に回復した。
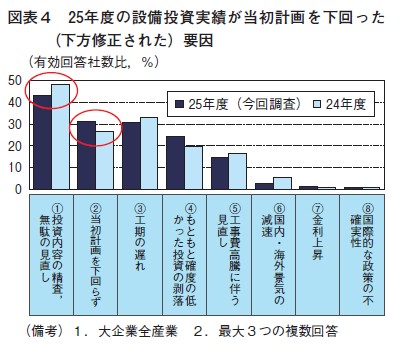
2025年度の国内設備投資が当初計画を下回った(下方修正された)要因として、「投資内容の精査、無駄の見直し」の割合が低下する一方で、「当初計画を下回らず」の割合が上昇した。そのため、前年と比べ投資計画が精緻に作られ、実行された可能性がある。
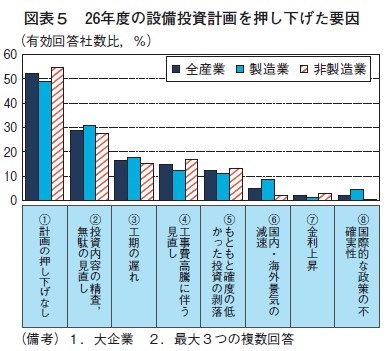
2026年度の設備投資計画を押し下げた要因をみると、「計画の押し下げなし」が過半を占めた。「国内・海外景気の減速」や「国際的な政策の不確実性」の割合も高くなく、中東情勢など不確実性が高まる中でも、投資計画の下押しは限定的となり、旺盛な投資意欲が継続した。
なお、本調査は、計画から実績にかけて下方修正される傾向があるが、直近の修正パターンを踏まえると、2026年度は最終的に10%程度の伸びとなり、5年連続の増加となる見込み。
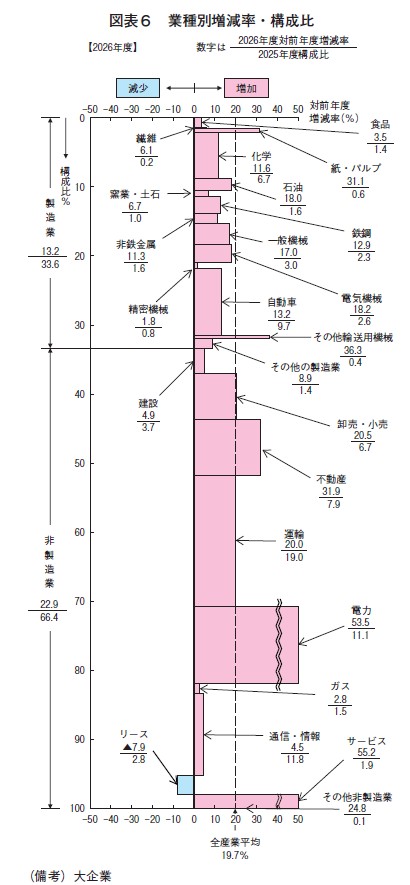
図表6は2026年度の設備投資計画の業種別動向をグラフ化したものである。横軸に各業種の増減率を、縦軸に業種別の構成比をとっており、各業種の面積が全体の増減率に対する寄与度を表す。
リースを除く全業種で増加する計画であるが、主要業種の動向は以下の通りである。業種名の後の比率は2025年度実績の構成比、カッコ内は2026年度計画増減率を示す。
食品 1.4%(3.5%) 大規模投資が一服するものの、能力増強投資が継続し増加。
化学 6.7%(11.6%) 半導体材料を始めとする高機能化学品や医薬品に加え、脱炭素対応の加速により二桁増。
石油 1.6%(18.0%) 新たな大規模維持更新投資や脱炭素対応投資の継続により二桁増。
鉄鋼 2.3%(12.9%) 新製品・製品高度化投資や電炉等脱炭素対応投資の継続により二桁増。
非鉄金属 1.6%(11.3%) AI・データセンター、半導体関連素材の中長期的な成長を見据え二桁増。
一般機械 3.0%(17.0%) 25年度の大型投資が一服するも、航空・防衛関連需要等の継続により二桁増。
電気機械 2.6%(18.2%) AI・データセンター向け先端半導体・電子部品の投資拡大や、車載向け電子部品の投資増により二桁増。
精密機械 0.8%(1.8%) 医療用機器・計測器向け需要の増加により微増。
自動車 9.7%(13.2%) 大型投資案件が一巡するも、電動化関連を中心とした能力増強や生産設備更新投資により二桁増。
卸売・小売 6.7%(20.5%) 既存店の次世代店舗化や省人化に向けたデジタル投資の拡大に加え、有望商圏への新規出店が進み大幅増。
不動産 7.9%(31.9%) オフィスビルを中心とした都心再開発案件の竣工が集中するほか、物流施設、ホテルなどへの投資増により大幅増。
運輸 19.0%(20.0%) 鉄道の駅前再開発や新線建設、航空機購入、倉庫の新設および改修、インバウンド需要増加に伴う空港施設の開発により大幅増。
電力 11.1%(53.5%) 送配電網投資の継続や原子力関連投資の本格化により大幅増。
通信・情報 11.8%(4.5%) AI・データセンター関連投資の寄与により増加。
サービス 1.9%(55.2%) インバウンドを中心とした観光需要増により、ホテル・旅館の新規開発や、娯楽施設における魅力向上・高付加価値化に向けた投資が活発化し、大幅増。
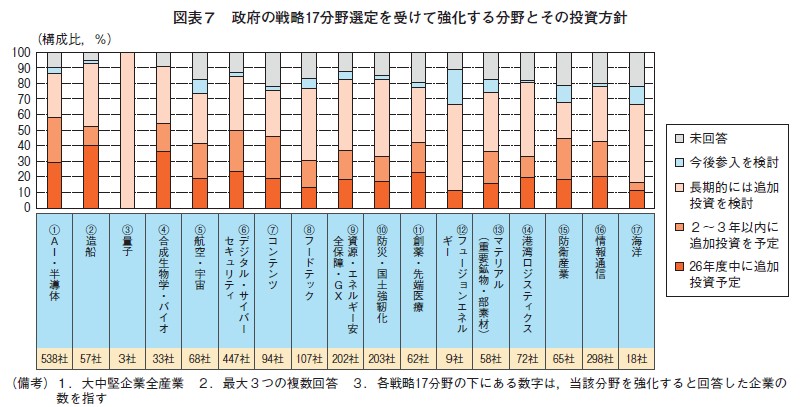
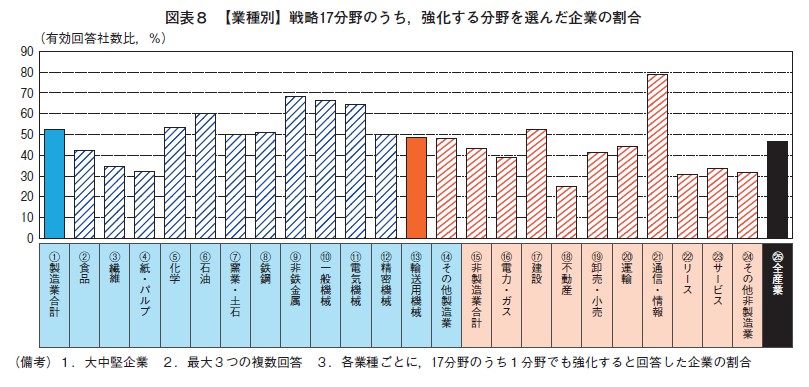
政府の戦略17分野の選定を受けて強化する分野とその投資方針については、AI・半導体、デジタル・サイバーセキュリティ、情報通信は追加投資を予定する企業の数が多く、3年以内での投資を見込む割合も高い。一方で、資源・エネルギー安保・GX、防災・国土強靭化については、3年以内に投資を検討する企業の割合は低いものの、追加投資を予定する企業数は多く、中長期で投資を下支えする可能性がある。なお、造船、航空・宇宙、創薬・先端医療などでは、投資を予定する企業の数が限定的ではあるものの、当該分野に関わる特定業種において直近での投資を予定する姿勢がみられる。
戦略17分野のうち強化したい分野を選んだ企業の割合を業種別にみると、製造業では非鉄金属、一般機械、電気機械が高く、AI・半導体やデジタル関連を強化する意向がうかがえる。また、創薬・先端医療を強化する化学も高かった。非製造業では、AI・半導体、デジタル関連で通信・情報の割合が突出しているほか、防災・国土強靭化を強化する建設も高い。
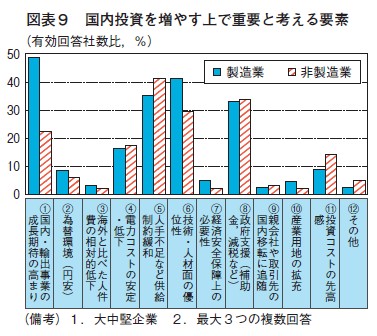
国内設備投資を増やす上で、製造業中心に成長期待が重要とされているほか、政府支援への期待も高く、国内投資増に向けて企業の成長期待を高めるための環境づくりが重要と考えられる。また、製造業中心に技術面も重視されており、研究開発を通じた競争力強化の重要性が示唆される。一方で、人手不足など供給制約は国内投資の足かせとなっている。
また、1割以上の企業が「投資コストの先高感」と回答し、計画比でより投資を先んじて実施する傾向がみられた。特に、建設投資のウエートの高い不動産など非製造業の業種でその割合が高いほか、製造業では、近年工場新設案件のある食品が高い。
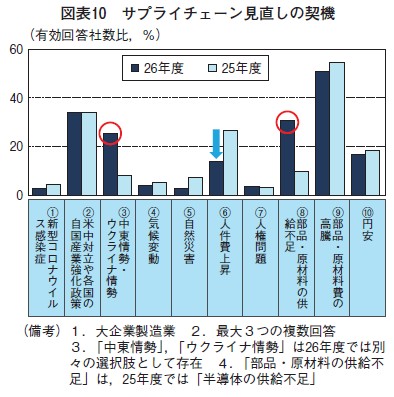
サプライチェーン見直しの契機として、「中東情勢」や「部品・原材料の供給不足」の割合が高い一方、「人件費上昇」などが低下。また、「米中対立や各国の自国産業政策強化策」の割合も引き続き高い。企業はコストカット重視の効率的なサプライチェーン構築から、地政学リスクも意識したよりレジリエントなサプライチェーン構築を志向しているとみられる。
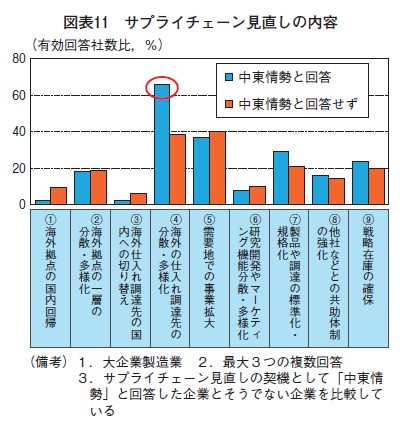
次に、サプライチェーンの見直しの内容をみると、サプライチェーン見直しの契機として「中東情勢」と回答した企業ほど、主に「海外仕入れ調達先の分散・多様化」を選択した。そのほかでは、「製品や調達の標準化・規格化」、「 戦略在庫の確保」の割合が高かった。
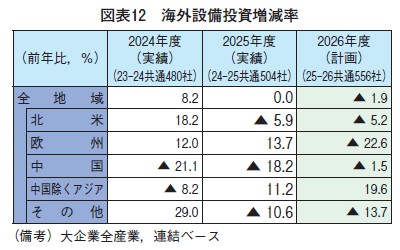
2025年度の海外設備投資(連結ベース、以下同)は横ばいにとどまり、伸びが3年連続で鈍化した。地域別では、欧州で不動産、中国除くアジアで自動車などにより増加したが、中国では製造業を中心に減少が続いたほか、北米では化学などにより減少した。
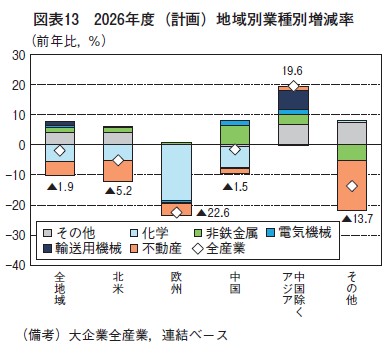
2026年度計画は、前年比1.9%減とコロナ禍の20年度以来の減少となる。中国除くアジアでは自動車などにより増加するものの、中国で減少が続くほか、大型案件が一巡した化学、不動産が幅広い地域で減少する。一方、旺盛なAI・データセンター、半導体関連需要を背景に北米やアジアにおいて非鉄金属や電気機械の増加もみられる。
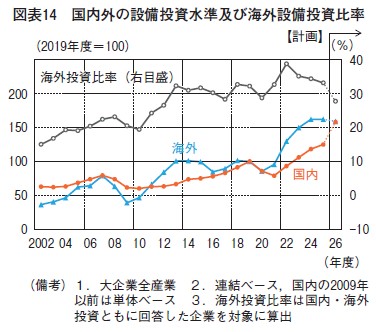
海外設備投資比率については、国内設備投資が大幅増の計画である一方で、海外設備投資は減少する計画であり、低下が続く見込み。
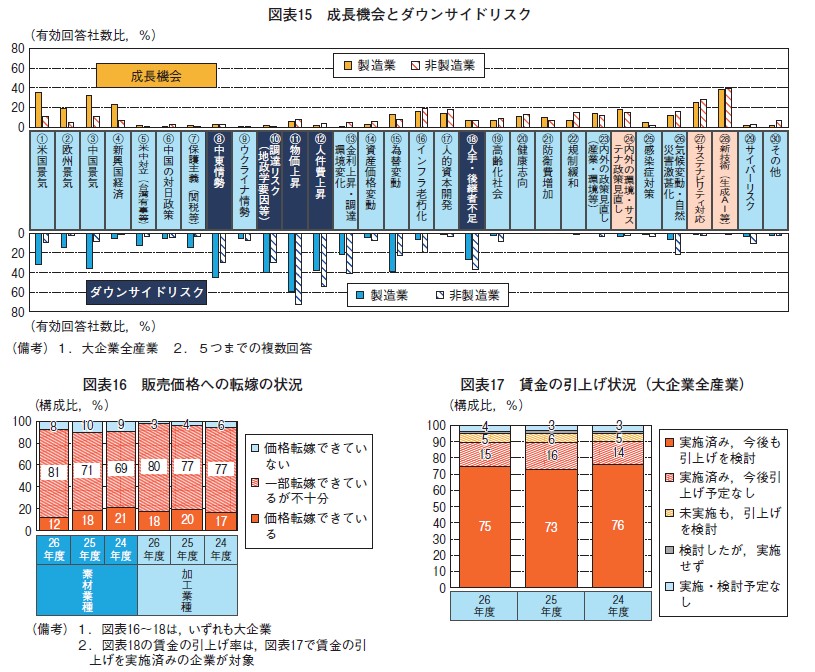
事業上の成長機会とダウンサイドリスクについては、成長機会よりもダウンサイドリスクの方を選択する企業の数の方が多い傾向がある。ダウンサイドリスクとしては、中東情勢とそれに伴う調達リスクのほか、物価上昇や人件費上昇・人手不足と回答する企業が多かった。一方で、成長機会としては、サステナビリティ対応のほか、生成AIなどの新技術への期待が高かった。
中東情勢による調達コスト増加を受け、企業は価格転嫁を進めるも、川上の素材業種では価格転嫁が十分にできているとする割合が顕著に低下しており、調査実施時点(6月)においては、一部しか価格転嫁が進まず、収支が圧迫されている状況にあったと考えられる。
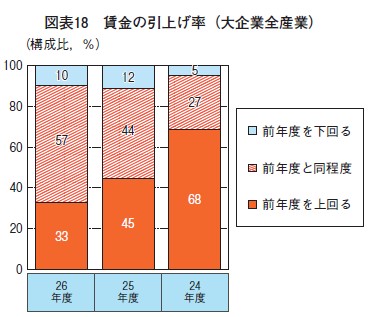
賃金引上げについては、「今後も引上げを検討」が7割超となり、中東情勢の影響で仕入れコストが上がる中でも大半の企業が賃上げを継続。一方、賃金の引上げ率は、「前年度を上回る」の割合が低下した。賃上げ率の上昇ペースは鈍化も、過半の企業が「前年度と同程度」と回答しており、歴史的にみて高い賃上げ率が維持されると考えられる。
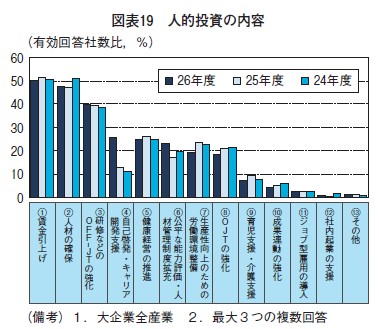
人的投資の内容としては、昨年度に続き、「賃金引上げ」の割合が「人材の確保」を上回り、賃上げを人的投資と捉える傾向が定着している。また、「自己啓発・キャリア開発支援」や「公平な能力評価・人材管理制度拡充」の割合も上昇した。
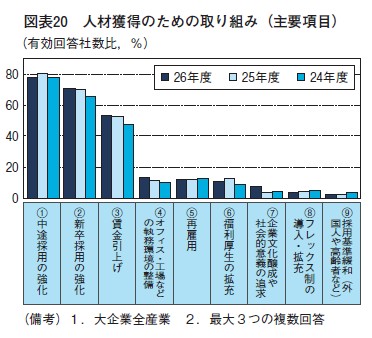
人材獲得のための手段は、主に「中途・新卒採用の強化」、「賃金引上げ」がメインだが、「オフィス・工場などの執務環境の整備」、「企業文化醸成や社会的意義の追求」の割合が小幅に上昇している。
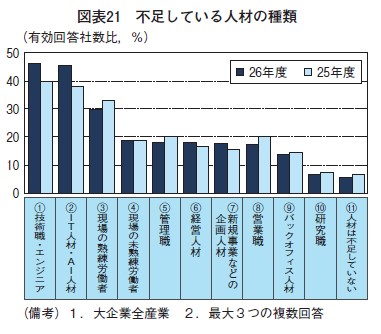
不足している人材の種類については、前年と比べて、「技術職・エンジニア」のほか、AIの普及に伴い、「IT人材・AI人材」の割合が大きく上昇した。一方で、「現場の熟練労働者」、「営業職」の割合は低下した。
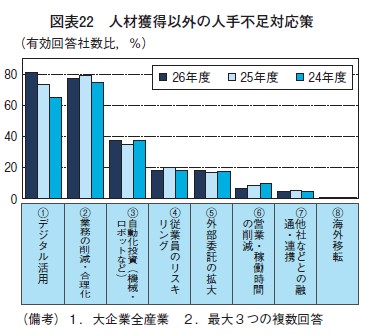
人材を獲得できなかった場合の対策としては、このところ「デジタル活用」の割合が顕著な上昇傾向にある。また、「自動化投資」の割合も高く、人手不足に対応するための省人化投資のニーズは引き続き旺盛と考えられる。一方で、「従業員のリスキリング」などの取り組みは引き続き高まらなかった。
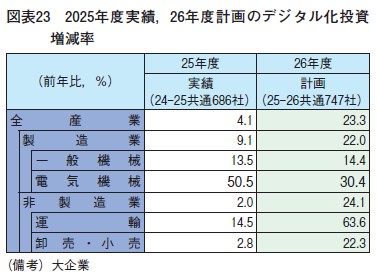
2025年度のデジタル化投資は前年比4.1%増となった。2026年度は23.3%増の計画となり、製造業では、一般機械により22.0%増、非製造業は運輸や卸売・小売を中心に24.1%増が見込まれている。
なお、デジタル化投資の中身としては、製造業では、製品データの収集・蓄積・活用まで一括管理するシステムの導入のほか、引き続きスマートファクトリー化によるコスト削減に向けた投資がみられた。一方の非製造業では、データプラットフォームやAIを活用した顧客管理の高度化など付加価値向上に向けた取り組みに加え、現場業務効率化を目的としたシステム・AI導入などの取り組みがみられた。
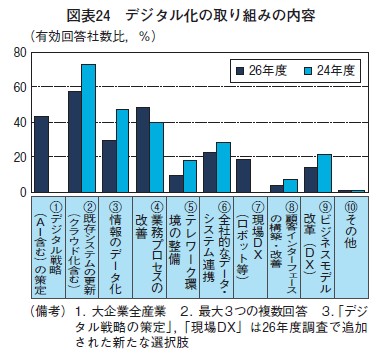
デジタル化の取り組み内容については、24年度調査時に7割超となった「既存システムの更新」の割合が低下する一方で、「業務プロセスの改善」が上昇したほか、新たにAI含むデジタル戦略の策定が相応の割合を占めた。また、一定程度の割合の企業が、ロボット導入などの現場DXと回答した。
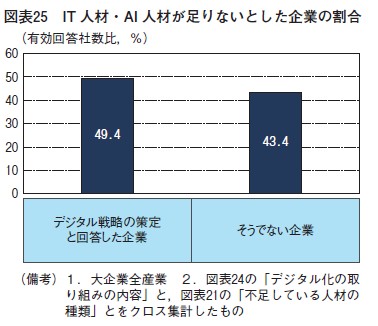
一方で、企業のデジタル戦略策定のニーズは高まっているが、デジタル戦略を策定したいと考えている企業ほどIT・AI人材が不足している。今後は、デジタル戦略を策定できる人材の育成、外部調達が求められる。
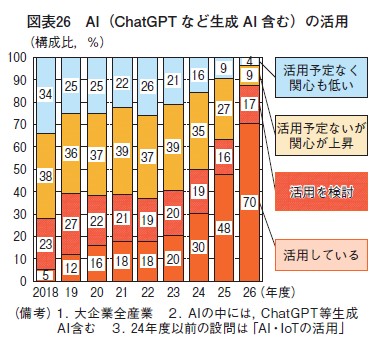
AIについて「活用している」とした割合は、生成AIの普及を背景にこのところ急上昇しており、26年度は7割超となった。
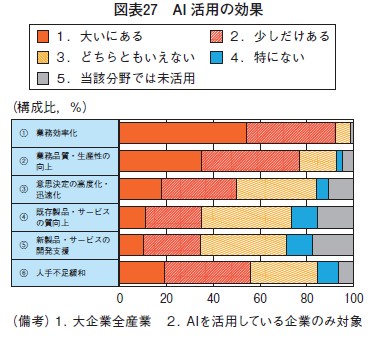
AI活用の効果については、過半の企業が業務効率化の効果が大いにあると評価したほか、業務品質・生産性向上を評価する企業も一定数存在した。一方で、意思決定の高度化・迅速化や、製品・サービスの質向上、新規開発といった収益に直結する取り組みについては、まだ効果を実感していない企業が大宗を占めている。
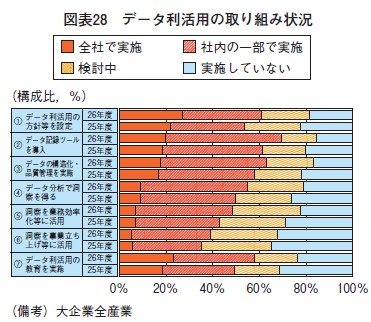
データ利活用の方針設定や教育実施など、初期段階での取り組みを実施している企業の割合は前年より上昇。一方で、その他の事業の高度化に直結する取り組みの割合は前年からさほど変わらなかった。
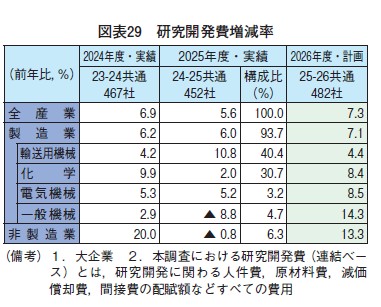
研究開発費については、2025年度は、化学は伸びが前年からやや一服したものの、輸送用機械では電動化などカーボンニュートラル(CN)関連開発により二桁増となり、全産業では5.6%の増加となった。
2026年度は、前年比7.3%増と伸びが高まる計画。化学は医薬品、半導体材料等の高機能品開発により伸びが拡大する。輸送用機械ではCN関連開発が継続するほか、一般機械では防衛やエネルギー、AI・半導体向けの高付加価値技術の開発で高い伸びとなる。
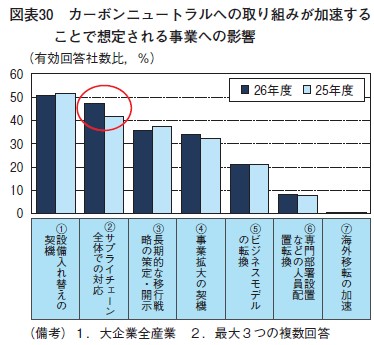
カーボンニュートラルの事業への影響については、「設備入れ替えの契機」が引き続き過半を占めたほか、「サプライチェーン全体での対応」の割合が上昇し、取り組みが徐々に具体化している。
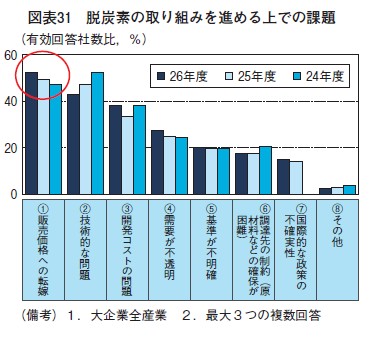
脱炭素の取り組みの課題については、「技術的な問題」が徐々に低下し、「販売価格への転嫁」が最大の課題となった。脱炭素の取り組みを続ける中でコスト増をいかに販売価格に転嫁し経済性と両立させるかが重大な課題となっている。
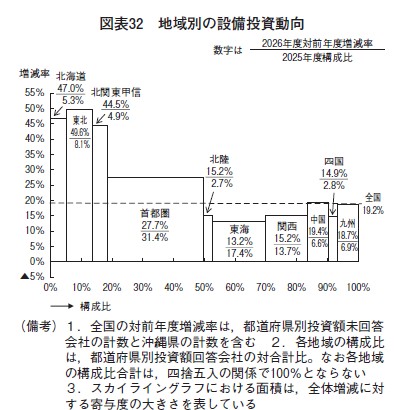
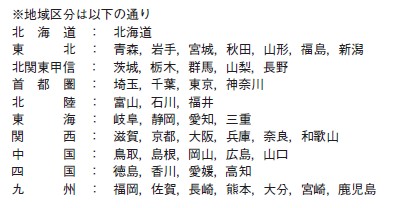
大企業・中堅企業の設備投資は、全国で前年比19.2%増の計画。10地域全てで二桁増となる計画であり、東北、北海道、北関東甲信の伸びが特に高い。なお、計画の伸びが全地域で二桁増となるのは、コロナ禍からの回復期であった2023年度を除けば、1969年度以来となる。
構成比は首都圏が3割超を占め、東海、関西の割合も高い。増減率の寄与度としては首都圏、東北、北海道が高くなっている。
AI・データセンター関連需要を背景に、北海道・関西・中国などでDC、半導体、通信インフラ関連の大型投資が進展した。
GX関連では、電炉、蓄電池、SAF、資源循環など地域特性を反映した投資が広がりをみせている。
冒頭でも紹介したように、大企業の2026年度設備投資は前年比19.7%増の計画となり、中東情勢など不確実性が高まる中でも、前年度計画の伸び(14.3%増)を上回る旺盛な投資意欲が示された。
中東情勢の悪化やそれに伴うさらなるコスト増など景気下押しリスクが残るほか、人手不足など供給制約が継続している点には留意が必要ではあるが、AI・データセンター関連需要のほか、都市機能強化、インバウンド対応など中長期での需要拡大に対する期待の高まりに加え、戦略17分野など産業政策の後押しもあり、今後の設備投資の拡大が期待される。